en cada paso de
este proceso
El terremoto del 10 de agosto de 2026 dejó daños en el conjunto Boreal, y con ellos, dudas sobre lo que sigue. Por eso queremos ser ese canal que te acompañe con información clara y útil, tanto para la copropiedad como para tu apartamento.
Aquí encontrarás las respuestas que ya tenemos, y también podrás escribirnos tus solicitudes, inquietudes o preguntas en cualquier momento.
Aquí no vas a encontrar letra pequeña ni tecnicismos sin explicar. Vas a encontrar respuestas ordenadas, y a alguien del otro lado del WhatsApp cuando las necesites.
Elige el tema que te interesa. Puedes volver a este menú cuando quieras.


Respuestas a las dudas más comunes de nuestros usuarios sobre trámites, servicios y apoyos disponibles.

Qué cubre hoy el seguro de bienes comunes y cómo funciona la reclamación, paso a paso.

Guía para reclamar tu póliza si tu apartamento tiene crédito de vivienda.

Guía para reclamar tu póliza si tu apartamento no tiene crédito de vivienda y lo tienes asegurado con una póliza para áreas privadas.

Preguntas y respuestas sobre la garantía de los inmuebles y el papel de la constructora.

Ayudas del Gobierno, bancos y servicios públicos para quienes se vieron afectados.


Mantente actualizado con las últimas noticias, cambios y oportunidades disponibles para ti.

Boreal cuenta con un seguro obligatorio para las áreas comunes. Este seguro protege a la copropiedad frente al riesgo de terremoto y le paga a la copropiedad para cubrir los daños que deja este tipo de evento.
Reparación o reconstrucción de los bienes comunes
Los daños que hayan afectado suelos y terrenos.
Los daños que hayan afectado los cimientos de la copropiedad.
Los costos de reparación de los muebles y enseres comunes, o de reponerlos como nuevos.
Los costos de reparación de la maquinaria y los equipos de la copropiedad, o de reponerlos como nuevos.
Cuotas de administración de apartamentos no habitables
El valor de las cuotas de administración de los apartamentos que no se puedan habitar por el sismo, mientras se gestiona y se les hacen las reparaciones, hasta por seis (6) meses.
Otros gastos relacionados con el siniestro
Actos de autoridad competente, por ejemplo, si se pide evacuar los inmuebles.
Honorarios de los profesionales que la copropiedad contrate para atender el evento o hacer estudios técnicos o económicos.
Gastos adicionales que surjan a raíz del siniestro y remoción de escombros.
Acciones para controlar el daño y evitar que los bienes afectados sufran más deterioro.
Reparaciones o reconstrucciones provisionales para preservar los bienes mientras se hace la reparación definitiva.
Traslado temporal de bienes comunes.
Los trámites necesarios para demostrar qué pasó y cuánto costará la reparación.
Horas extras, trabajo nocturno o en festivos, y fletes urgentes o aéreos, si se necesitan.
Obtención de licencias y permisos para obras en el edificio asegurado, si se necesitan.
¿Quién se encarga de reclamar este seguro?
La administración de la copropiedad, a través de su administrador.
¿Este seguro cubre los daños dentro de los apartamentos?
Los cubre siempre que sean en muros que hagan parte de la estructura del edificio, ya que son considerados área común. En Boreal, los muros de los apartamentos entregados como parte de la construcción original corresponden a área común.
Los daños dentro de los apartamentos ocurridos en los acabados no están cubiertos por el seguro de bienes comunes.
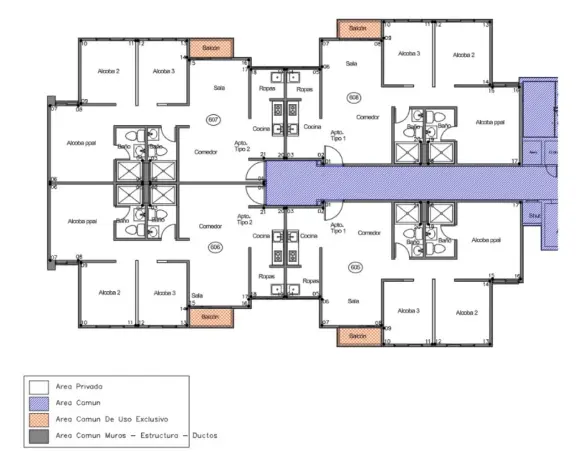
Ejemplo de un piso tipo de Boreal, con la convención de áreas privadas y comunes que aplica para efectos del seguro.
Entonces, ¿qué bienes sí cubre este seguro?
Cimentación, estructura, muros de fachada, ventanas, puertas de acceso, muros de carga estructurales, techos, cubiertas, sistema de redes comunes, vías internas, estacionamientos, zonas de circulación, taludes, zonas comunes de esparcimiento, la maquinaria y el mobiliario de la copropiedad, y los equipos especiales para su operación, como tanques y equipos de impulsión, entre otros.
¿Este seguro le paga directamente a cada propietario?
No. El pago de este seguro se hace a la copropiedad, no a cada propietario de forma individual.
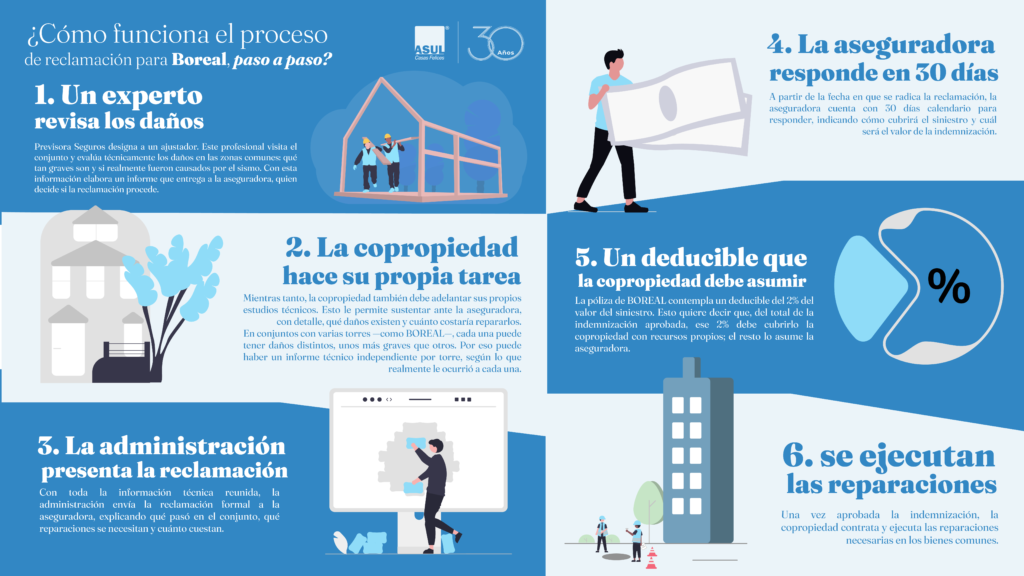
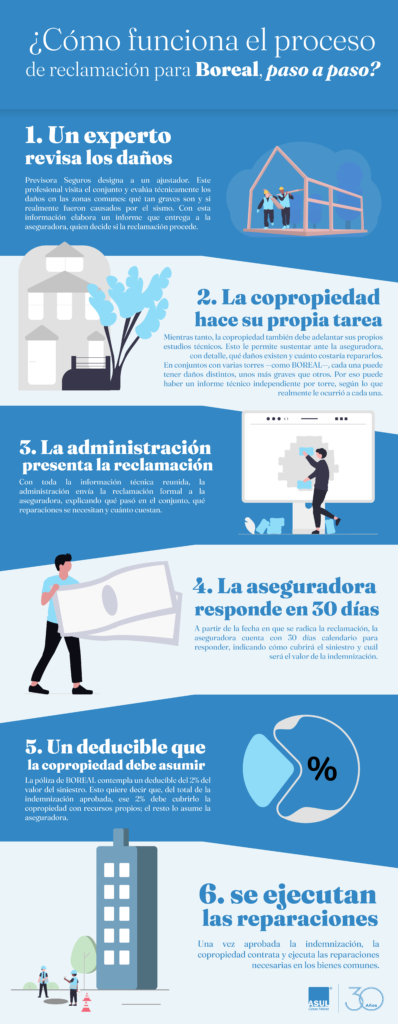
¿Cómo funciona el proceso de reclamación, paso a paso?
La aseguradora de la copropiedad —Previsora Seguros— designa un ajustador, encargado de evaluar técnicamente los daños en los bienes comunes, su magnitud, y confirmar que fueron causados por el sismo. Con esto elabora un informe para la aseguradora.
La copropiedad debe hacer sus propios análisis técnicos para poder sustentar ante la aseguradora el detalle de los daños y cuánto cuesta repararlos. En copropiedades con varias torres, como Boreal, cada una puede sufrir daños distintos, unos de mayor magnitud que otros, por lo que pueden existir diferentes informes técnicos y análisis según lo ocurrido en cada torre.
La administración envía la reclamación sustentada a la aseguradora, explicando qué pasó en el conjunto, qué reparaciones se necesitan y cuánto cuestan.
Una vez se aprueba la indemnización, la copropiedad debe contratar y ejecutar las reparaciones necesarias en los bienes comunes.
¿Cuánto tiempo puede durar este proceso?
Este proceso de análisis, reclamación y reparación puede tomar varios meses. Sin embargo, si es necesario, la copropiedad puede presentar reclamaciones parciales para los elementos más urgentes —aquellos cuyo daño se pueda sustentar más rápido— para que el conjunto siga funcionando con normalidad. Por ejemplo:
¿Qué papel tienen los propietarios de apartamentos en este proceso?
Como propietario, tu papel es hacer seguimiento, estar atento y colaborar con lo que la administración necesite para analizar el daño y gestionar la reclamación. Por ejemplo, permitir el ingreso a tu apartamento si se requiere alguna evaluación, entre otros.
¿Puedo reparar mi apartamento aunque no se hayan hecho las reparaciones en bienes comunes?
Esto depende de la decisión de cada propietario. El seguro de bienes comunes no cubre reparaciones dentro de los apartamentos. Debes tener presente que es posible que los futuros trabajos de reparación en bienes comunes tengan algún impacto en los apartamentos. Esta decisión también dependerá de la magnitud del daño en cada torre.

En ASUL estamos listos para acompañarte en el análisis de tu seguro y tu reclamación, con todo nuestro equipo técnico y jurídico. Además, podemos entregarte certificaciones o información técnica del proyecto que te pida la aseguradora, como planos, licencias o la fecha de entrega, entre otros.

Si tu apartamento tiene crédito de vivienda, probablemente cuenta con una póliza individual asociada al crédito.
Estamos preparando la guía paso a paso para reclamar tu póliza individual: qué cubre, cómo iniciarla ante tu entidad financiera y qué documentos necesitas.

Guía para reclamar tu póliza si tu apartamento no tiene crédito de vivienda y lo tienes asegurado con una póliza para áreas privadas.
¿Cómo reclamo mi póliza voluntaria?
En estos casos no necesitas consultar la póliza con ninguna entidad: solo debes avisar el siniestro y hacer la reclamación directamente con la aseguradora con la que contrataste tu póliza de daños individual.
Los requisitos y los plazos de la reclamación son los mismos que ya te contamos para el seguro de la copropiedad: evaluación técnica del daño, sustentación de la cuantía y radicación ante la aseguradora, que tiene 30 días calendario para responder.

Además de la póliza asociada a tu crédito, la ley colombiana dice que la constructora del proyecto debe responder con una garantía sobre lo construido: acabados, redes vitales y elementos estructurales. Aquí te contamos, en preguntas y respuestas, cómo funciona esta garantía y si aplica para los daños del sismo.
1. ¿Qué es la garantía de construcción y quién responde por ella?
Es la responsabilidad que la ley le da a todo constructor de responder por la estabilidad y el buen estado de lo que construye. En el proyecto Boreal, quien responde por esta garantía es ASUL, como constructora, frente a los acabados, las redes vitales y los elementos estructurales, excepto cuando los daños se originan por un evento natural, como el terremoto.
2. ¿Qué tipos de garantía existen y cuánto duran?
La ley reconoce dos tipos de garantía, cada una con un plazo distinto:
Cubre elementos no estructurales como pisos, pintura, enchapes, puertas, griferías y redes internas (agua, luz, gas). Dura un año desde la entrega material del apartamento.
Ley 1480 de 2011 — Estatuto del Consumidor, y Decreto 735 de 2013.
Cubre que el edificio no se caiga ni amenace ruina por defectos de construcción, del suelo o de los materiales. Dura 10 años desde la entrega material del apartamento.
Código Civil, art. 2060, num. 3; Ley 1796 de 2016.
3. ¿El terremoto del 10 de agosto queda cubierto automáticamente por la garantía legal de estabilidad estructural a cargo de ASUL?
De forma automática, no. Una de las razones por las que la garantía del constructor no aplica es justamente la ocurrencia de un evento natural del que se deriven los daños en el inmueble.
La garantía de estabilidad responde por la ruina o amenaza de ruina causada por un defecto de construcción, del suelo o de los materiales; por sí sola, no cubre los efectos de un hecho de fuerza mayor ajeno a la construcción, como un sismo.
4. ¿Puedo en todo caso solicitar a ASUL la atención o reparación de los daños?
Puedes solicitar una visita técnica para que ASUL revise tu inmueble. Con esa visita te entregamos un informe sobre las afectaciones, indicando si están cubiertas por la garantía legal o si deben atenderse mediante la reclamación de tu seguro.
Si solicitas la visita, ASUL la coordinará contigo para revisar el inmueble. Solicitar visita técnica por WhatsApp →
5. ¿Qué es el seguro decenal y aplica en Boreal?
Desde la Ley 1796 de 2016 (Ley de Vivienda Segura), los proyectos de 5 o más viviendas licenciados en Dosquebradas a partir del 30 de junio de 2025 deben contar con un seguro decenal, que cubre durante 10 años, desde el certificado de ocupación, los perjuicios por ruina o amenaza de ruina del edificio. Lo puede reclamar cualquier propietario, no solo el comprador original.
Este seguro no aplica al proyecto Boreal, porque su licenciamiento y construcción son anteriores al 30 de junio de 2025. Sin embargo, que no exista seguro decenal no significa que no exista garantía legal bajo el Estatuto del Consumidor.
6. ¿Puedo reclamar la garantía de acabados a ASUL si el inmueble sufrió daños menores en el terremoto?
No, en el caso de Boreal, porque todos los apartamentos fueron entregados hace más de un año. Esos daños y su reparación deben atenderse a través de la póliza individual de cada apartamento.
7. ¿ASUL es responsable si mi banco o mi aseguradora niegan mi reclamación de la póliza individual?
No necesariamente. ASUL no decide si tu aseguradora paga o no. Si la aseguradora niega tu reclamación, puedes acudir a la Defensoría del Consumidor Financiero o a la Superintendencia Financiera.
Eso sí, ASUL puede acompañarte entregando la información técnica del proyecto que la aseguradora te pida, y apoyándote en tu reclamación.

Después del sismo del 10 de agosto, el Gobierno Nacional expidió el 11 de agosto de 2026 el Decreto 1171 de 2026, que declaró la situación de desastre de carácter nacional mientras dure la emergencia causada por el sismo de magnitud 7,4. Este decreto es la base legal de la mayoría de los beneficios que te contamos a continuación.
1. Subsidios y ayudas del Gobierno Nacional
A través del recién creado “Fondo Milagro”, el Gobierno Nacional dispuso un apoyo económico directo para los hogares cuya vivienda quedó destruida o inhabitable:
Requisito indispensable: estar inscrito en el Registro Único de Damnificados.
Extensión: los propietarios (no solo arrendatarios) pueden recibir 3 meses adicionales, sujeto a evaluación.
Viviendas con daños reparables: en lugar de dinero, en algunos casos recibirán kits de materiales de construcción.
Desembolsos: comenzaron el 31 de agosto de 2026, girados directamente al beneficiario registrado, sin intermediarios.
El Gobierno anunció un alivio económico en los servicios de agua, luz y gas durante 3 meses para las personas afectadas en Risaralda, según el censo oficial de damnificados. Hasta la fecha de este informe, el porcentaje o monto exacto del alivio está pendiente de que cada prestador del servicio lo reglamente.
Aún está pendiente definir las reglas para acceder a este beneficio.
Más de 5.000 estudiantes universitarios con crédito Icetex: congelamiento de 3 meses en el pago de capital e intereses.
Cerca de 8.000 estudiantes de colegio: apoyo para reubicación escolar temporal, para no perder el año académico.
2. Beneficios tributarios
Estos alivios los otorgan la DIAN o la Alcaldía (impuestos municipales). Ninguno elimina la obligación de pagar el impuesto: todos amplían plazos o suspenden términos, sin sanciones ni intereses durante el tiempo cubierto.
| Beneficio | A quién aplica | Plazo / condición | Cómo acceder |
|---|---|---|---|
| Declaración de renta — personas naturales | Personas con domicilio fiscal (RUT) en Pereira, Dosquebradas y otros municipios afectados al 10 de agosto de 2026. No aplica a grandes contribuyentes. | Plazos originales de agosto se trasladan a un calendario escalonado entre el 27 de octubre y el 13 de noviembre de 2026, según los dos últimos dígitos del NIT. | Es automático si tu RUT está en un municipio cubierto; verifica tu fecha exacta en el calendario de la DIAN. |
| Retención en la fuente | Agentes de retención y autorretenedores con domicilio fiscal en zonas beneficiadas. | La declaración de julio de 2026 se presenta en el calendario de agosto, entre el 9 y el 22 de septiembre, sin intereses ni sanciones. | Preséntala en los nuevos plazos, por los canales habituales de la DIAN. |
| Régimen aduanero especial | Operadores de comercio exterior y usuarios de aduanas en las seis oficinas seccionales de las zonas afectadas. | Suspensión de términos aduaneros del 10 de agosto al 10 de septiembre de 2026 (nacionalización, tránsito, pagos consolidados). | Es automático dentro del periodo; puedes consultar con la Dirección Seccional de Aduanas correspondiente. |
| Descuento en renta por donaciones | Personas o empresas que donen a bancos de alimentos autorizados, o que entreguen dinero o bienes para la emergencia. | 37% de descuento por donación de alimentos e insumos de aseo; 25% por dinero u otros bienes (art. 257 E.T.). | Conserva el certificado de la entidad receptora, los soportes contables, los comprobantes bancarios y la factura electrónica. |
3. Alivios de las entidades financieras
La Superintendencia Financiera de Colombia (SFC) instruyó a bancos y aseguradoras para que implementen programas de alivio, y el gremio bancario (Asobancaria) anunció medidas comunes. Se estima que hasta 2,8 millones de personas en las zonas afectadas podrían beneficiarse (Chocó, Cali, Pereira, Armenia y Manizales, entre otras).
Refinanciación: el nuevo plazo no puede superar el doble del plazo pendiente del crédito, ni pasar de 20 años en total. Durante el proceso de renegociación (máximo 90 días) no se generan intereses ni mora.
Condiciones adicionales: tasas especiales, esquemas de amortización distintos y condonación de intereses moratorios, según un análisis individual de cada deudor.
Historial crediticio protegido: los créditos refinanciados conservan su calificación original y no se reportarán datos negativos a las centrales de riesgo durante los 12 meses siguientes a la refinanciación.
Nuevos créditos: acceso facilitado, evaluando la capacidad real o potencial de pago con información alternativa sobre ingresos futuros.
Seguros: las aseguradoras deben agilizar las reclamaciones, facilitar el pago de primas y habilitar puntos de atención prioritarios, preferiblemente presenciales.
Cesantías y pensiones voluntarias: retiro ágil de cesantías para vivienda, y redención de fondos de inversión sin sanciones por retiro anticipado.
Vigencia: estas medidas rigen mientras esté vigente el estado de desastre del Decreto 1171 de 2026 (12 meses, prorrogables).
Aplica a créditos hipotecarios, créditos de vehículo y tarjetas de crédito.
Redefinición de plazos y condiciones, con tratamientos especiales en tasas de interés.
Suspensión temporal de cobranza jurídica y prejurídica mientras dure la evaluación.
Periodos de gracia de hasta 12 meses, con la duración exacta definida por cada banco según el nivel de afectación individual.
Cómo acceder: contacta directamente a tu banco por cualquier canal, cuéntale tu situación y pide la evaluación individual. No es un beneficio automático: debes solicitarlo, y las condiciones son distintas en cada banco.
Para sus propios deudores hipotecarios: periodos de gracia y modificación de condiciones del crédito, según evaluación individual.
Seguro de incendio y terremoto del FNA: cobertura del 100% para daños por movimiento telúrico directo, caída de escombros, muros o rocas, y daños de infraestructura ocasionados por el sismo.

Este proceso no lo tienes que llevar solo. Desde ASUL queremos acompañarte brindando:


Una visita técnica a tu inmueble, para evaluar los daños y darte recomendaciones.

Respuestas a tus dudas sobre tu proceso individual, o sobre la reclamación de la póliza de bienes comunes que le corresponde gestionar a la administración de la copropiedad.

Respuestas a tus dudas sobre el estado de tu inmueble, su construcción y el alcance de las garantías aplicables, ahora y después de reparar los daños causados por el sismo.

Atención a cualquier otra necesidad tuya o de tu familia que esté a nuestro alcance y que nos la pidas por este canal.
¿Quieres solicitar una visita técnica o resolver una duda con nuestro equipo? Escríbenos por WhatsApp →
Cuéntanos tu solicitud, pregunta o inquietud sobre Boreal o los trámites relacionados con el sismo. Te responderemos lo antes posible.


BorealContigo es un espacio creado por ASUL para acompañar a la comunidad del conjunto Boreal. © 2026.


en cada paso de
este proceso


El terremoto del 10 de agosto de 2026 dejó daños en el conjunto Boreal, y con ellos, dudas sobre lo que sigue. Por eso queremos ser ese canal que te acompañe con información clara y útil, tanto para la copropiedad como para tu apartamento.
Aquí encontrarás las respuestas que ya tenemos, y también podrás escribirnos tus solicitudes, inquietudes o preguntas en cualquier momento.
Aquí no vas a encontrar letra pequeña ni tecnicismos sin explicar. Vas a encontrar respuestas ordenadas, y a alguien del otro lado del WhatsApp cuando las necesites.
Elige el tema que te interesa. Puedes volver a este menú cuando quieras.
Respuestas a las dudas más comunes de nuestros usuarios sobre trámites, servicios y apoyos disponibles.
Qué cubre hoy el seguro de bienes comunes y cómo funciona la reclamación, paso a paso.
Guía para reclamar tu póliza si tu apartamento tiene crédito de vivienda.
Guía para reclamar tu póliza si tu apartamento no tiene crédito de vivienda y lo tienes asegurado con una póliza para áreas privadas.
Preguntas y respuestas sobre la garantía de los inmuebles y el papel de la constructora.
Ayudas del Gobierno, bancos y servicios públicos para quienes se vieron afectados.
Mantente actualizado con las últimas noticias, cambios y oportunidades disponibles para ti.
Boreal cuenta con un seguro obligatorio para las áreas comunes. Este seguro protege a la copropiedad frente al riesgo de terremoto y le paga a la copropiedad para cubrir los daños que deja este tipo de evento.
Reparación o reconstrucción de los bienes comunes
Los daños que hayan afectado suelos y terrenos.
Los daños que hayan afectado los cimientos de la copropiedad.
Los costos de reparación de los muebles y enseres comunes, o de reponerlos como nuevos.
Los costos de reparación de la maquinaria y los equipos de la copropiedad, o de reponerlos como nuevos.
Cuotas de administración de apartamentos no habitables
El valor de las cuotas de administración de los apartamentos que no se puedan habitar por el sismo, mientras se gestiona y se les hacen las reparaciones, hasta por seis (6) meses.
Otros gastos relacionados con el siniestro
Actos de autoridad competente, por ejemplo, si se pide evacuar los inmuebles.
Honorarios de los profesionales que la copropiedad contrate para atender el evento o hacer estudios técnicos o económicos.
Gastos adicionales que surjan a raíz del siniestro y remoción de escombros.
Acciones para controlar el daño y evitar que los bienes afectados sufran más deterioro.
Reparaciones o reconstrucciones provisionales para preservar los bienes mientras se hace la reparación definitiva.
Traslado temporal de bienes comunes.
Los trámites necesarios para demostrar qué pasó y cuánto costará la reparación.
Horas extras, trabajo nocturno o en festivos, y fletes urgentes o aéreos, si se necesitan.
Obtención de licencias y permisos para obras en el edificio asegurado, si se necesitan.
¿Quién se encarga de reclamar este seguro?
La administración de la copropiedad, a través de su administrador.
¿Este seguro cubre los daños dentro de los apartamentos?
Los cubre siempre que sean en muros que hagan parte de la estructura del edificio, ya que son considerados área común. En Boreal, los muros de los apartamentos entregados como parte de la construcción original corresponden a área común.
Los daños dentro de los apartamentos ocurridos en los acabados no están cubiertos por el seguro de bienes comunes.
Ejemplo de un piso tipo de Boreal, con la convención de áreas privadas y comunes que aplica para efectos del seguro.
Entonces, ¿qué bienes sí cubre este seguro?
Cimentación, estructura, muros de fachada, ventanas, puertas de acceso, muros de carga estructurales, techos, cubiertas, sistema de redes comunes, vías internas, estacionamientos, zonas de circulación, taludes, zonas comunes de esparcimiento, la maquinaria y el mobiliario de la copropiedad, y los equipos especiales para su operación, como tanques y equipos de impulsión, entre otros.
¿Este seguro le paga directamente a cada propietario?
No. El pago de este seguro se hace a la copropiedad, no a cada propietario de forma individual.
¿Cómo funciona el proceso de reclamación, paso a paso?
La aseguradora de la copropiedad —Previsora Seguros— designa un ajustador, encargado de evaluar técnicamente los daños en los bienes comunes, su magnitud, y confirmar que fueron causados por el sismo. Con esto elabora un informe para la aseguradora.
La copropiedad debe hacer sus propios análisis técnicos para poder sustentar ante la aseguradora el detalle de los daños y cuánto cuesta repararlos. En copropiedades con varias torres, como Boreal, cada una puede sufrir daños distintos, unos de mayor magnitud que otros, por lo que pueden existir diferentes informes técnicos y análisis según lo ocurrido en cada torre.
La administración envía la reclamación sustentada a la aseguradora, explicando qué pasó en el conjunto, qué reparaciones se necesitan y cuánto cuestan.
Una vez se aprueba la indemnización, la copropiedad debe contratar y ejecutar las reparaciones necesarias en los bienes comunes.
¿Cuánto tiempo puede durar este proceso?
Este proceso de análisis, reclamación y reparación puede tomar varios meses. Sin embargo, si es necesario, la copropiedad puede presentar reclamaciones parciales para los elementos más urgentes —aquellos cuyo daño se pueda sustentar más rápido— para que el conjunto siga funcionando con normalidad. Por ejemplo:
¿Qué papel tienen los propietarios de apartamentos en este proceso?
Como propietario, tu papel es hacer seguimiento, estar atento y colaborar con lo que la administración necesite para analizar el daño y gestionar la reclamación. Por ejemplo, permitir el ingreso a tu apartamento si se requiere alguna evaluación, entre otros.
¿Puedo reparar mi apartamento aunque no se hayan hecho las reparaciones en bienes comunes?
Esto depende de la decisión de cada propietario. El seguro de bienes comunes no cubre reparaciones dentro de los apartamentos. Debes tener presente que es posible que los futuros trabajos de reparación en bienes comunes tengan algún impacto en los apartamentos. Esta decisión también dependerá de la magnitud del daño en cada torre.
En ASUL estamos listos para acompañarte en el análisis de tu seguro y tu reclamación, con todo nuestro equipo técnico y jurídico. Además, podemos entregarte certificaciones o información técnica del proyecto que te pida la aseguradora, como planos, licencias o la fecha de entrega, entre otros.
Si tu apartamento tiene crédito de vivienda, probablemente cuenta con una póliza individual asociada al crédito.
Estamos preparando la guía paso a paso para reclamar tu póliza individual: qué cubre, cómo iniciarla ante tu entidad financiera y qué documentos necesitas.
Guía para reclamar tu póliza si tu apartamento no tiene crédito de vivienda y lo tienes asegurado con una póliza para áreas privadas.
¿Cómo reclamo mi póliza voluntaria?
En estos casos no necesitas consultar la póliza con ninguna entidad: solo debes avisar el siniestro y hacer la reclamación directamente con la aseguradora con la que contrataste tu póliza de daños individual.
Los requisitos y los plazos de la reclamación son los mismos que ya te contamos para el seguro de la copropiedad: evaluación técnica del daño, sustentación de la cuantía y radicación ante la aseguradora, que tiene 30 días calendario para responder.
Además de la póliza asociada a tu crédito, la ley colombiana dice que la constructora del proyecto debe responder con una garantía sobre lo construido: acabados, redes vitales y elementos estructurales. Aquí te contamos, en preguntas y respuestas, cómo funciona esta garantía y si aplica para los daños del sismo.
1. ¿Qué es la garantía de construcción y quién responde por ella?
Es la responsabilidad que la ley le da a todo constructor de responder por la estabilidad y el buen estado de lo que construye. En el proyecto Boreal, quien responde por esta garantía es ASUL, como constructora, frente a los acabados, las redes vitales y los elementos estructurales, excepto cuando los daños se originan por un evento natural, como el terremoto.
2. ¿Qué tipos de garantía existen y cuánto duran?
La ley reconoce dos tipos de garantía, cada una con un plazo distinto:
Cubre elementos no estructurales como pisos, pintura, enchapes, puertas, griferías y redes internas (agua, luz, gas). Dura un año desde la entrega material del apartamento.
Ley 1480 de 2011 — Estatuto del Consumidor, y Decreto 735 de 2013.
Cubre que el edificio no se caiga ni amenace ruina por defectos de construcción, del suelo o de los materiales. Dura 10 años desde la entrega material del apartamento.
Código Civil, art. 2060, num. 3; Ley 1796 de 2016.
3. ¿El terremoto del 10 de agosto queda cubierto automáticamente por la garantía legal de estabilidad estructural a cargo de ASUL?
De forma automática, no. Una de las razones por las que la garantía del constructor no aplica es justamente la ocurrencia de un evento natural del que se deriven los daños en el inmueble.
La garantía de estabilidad responde por la ruina o amenaza de ruina causada por un defecto de construcción, del suelo o de los materiales; por sí sola, no cubre los efectos de un hecho de fuerza mayor ajeno a la construcción, como un sismo.
4. ¿Puedo en todo caso solicitar a ASUL la atención o reparación de los daños?
Puedes solicitar una visita técnica para que ASUL revise tu inmueble. Con esa visita te entregamos un informe sobre las afectaciones, indicando si están cubiertas por la garantía legal o si deben atenderse mediante la reclamación de tu seguro.
Si solicitas la visita, ASUL la coordinará contigo para revisar el inmueble. Solicitar visita técnica por WhatsApp →
5. ¿Qué es el seguro decenal y aplica en Boreal?
Desde la Ley 1796 de 2016 (Ley de Vivienda Segura), los proyectos de 5 o más viviendas licenciados en Dosquebradas a partir del 30 de junio de 2025 deben contar con un seguro decenal, que cubre durante 10 años, desde el certificado de ocupación, los perjuicios por ruina o amenaza de ruina del edificio. Lo puede reclamar cualquier propietario, no solo el comprador original.
Este seguro no aplica al proyecto Boreal, porque su licenciamiento y construcción son anteriores al 30 de junio de 2025. Sin embargo, que no exista seguro decenal no significa que no exista garantía legal bajo el Estatuto del Consumidor.
6. ¿Puedo reclamar la garantía de acabados a ASUL si el inmueble sufrió daños menores en el terremoto?
No, en el caso de Boreal, porque todos los apartamentos fueron entregados hace más de un año. Esos daños y su reparación deben atenderse a través de la póliza individual de cada apartamento.
7. ¿ASUL es responsable si mi banco o mi aseguradora niegan mi reclamación de la póliza individual?
No necesariamente. ASUL no decide si tu aseguradora paga o no. Si la aseguradora niega tu reclamación, puedes acudir a la Defensoría del Consumidor Financiero o a la Superintendencia Financiera.
Eso sí, ASUL puede acompañarte entregando la información técnica del proyecto que la aseguradora te pida, y apoyándote en tu reclamación.
Después del sismo del 10 de agosto, el Gobierno Nacional expidió el 11 de agosto de 2026 el Decreto 1171 de 2026, que declaró la situación de desastre de carácter nacional mientras dure la emergencia causada por el sismo de magnitud 7,4. Este decreto es la base legal de la mayoría de los beneficios que te contamos a continuación.
1. Subsidios y ayudas del Gobierno Nacional
A través del recién creado “Fondo Milagro”, el Gobierno Nacional dispuso un apoyo económico directo para los hogares cuya vivienda quedó destruida o inhabitable:
Requisito indispensable: estar inscrito en el Registro Único de Damnificados.
Extensión: los propietarios (no solo arrendatarios) pueden recibir 3 meses adicionales, sujeto a evaluación.
Viviendas con daños reparables: en lugar de dinero, en algunos casos recibirán kits de materiales de construcción.
Desembolsos: comenzaron el 31 de agosto de 2026, girados directamente al beneficiario registrado, sin intermediarios.
El Gobierno anunció un alivio económico en los servicios de agua, luz y gas durante 3 meses para las personas afectadas en Risaralda, según el censo oficial de damnificados. Hasta la fecha de este informe, el porcentaje o monto exacto del alivio está pendiente de que cada prestador del servicio lo reglamente.
Aún está pendiente definir las reglas para acceder a este beneficio.
Más de 5.000 estudiantes universitarios con crédito Icetex: congelamiento de 3 meses en el pago de capital e intereses.
Cerca de 8.000 estudiantes de colegio: apoyo para reubicación escolar temporal, para no perder el año académico.
2. Beneficios tributarios
Estos alivios los otorgan la DIAN o la Alcaldía (impuestos municipales). Ninguno elimina la obligación de pagar el impuesto: todos amplían plazos o suspenden términos, sin sanciones ni intereses durante el tiempo cubierto.
Personas con domicilio fiscal (RUT) en Pereira, Dosquebradas y otros municipios afectados al 10 de agosto de 2026. No aplica a grandes contribuyentes.
Plazos originales de agosto se trasladan a un calendario escalonado entre el 27 de octubre y el 13 de noviembre de 2026, según los dos últimos dígitos del NIT.
Es automático si tu RUT está en un municipio cubierto; verifica tu fecha exacta en el calendario de la DIAN.
Agentes de retención y autorretenedores con domicilio fiscal en zonas beneficiadas.
La declaración de julio de 2026 se presenta en el calendario de agosto, entre el 9 y el 22 de septiembre, sin intereses ni sanciones.
Preséntala en los nuevos plazos, por los canales habituales de la DIAN.
Operadores de comercio exterior y usuarios de aduanas en las seis oficinas seccionales de las zonas afectadas.
Suspensión de términos aduaneros del 10 de agosto al 10 de septiembre de 2026 (nacionalización, tránsito, pagos consolidados).
Es automático dentro del periodo; puedes consultar con la Dirección Seccional de Aduanas correspondiente.
Personas o empresas que donen a bancos de alimentos autorizados, o que entreguen dinero o bienes para la emergencia.
37% de descuento por donación de alimentos e insumos de aseo; 25% por dinero u otros bienes (art. 257 E.T.).
Conserva el certificado de la entidad receptora, los soportes contables, los comprobantes bancarios y la factura electrónica.
3. Alivios de las entidades financieras
La Superintendencia Financiera de Colombia (SFC) instruyó a bancos y aseguradoras para que implementen programas de alivio, y el gremio bancario (Asobancaria) anunció medidas comunes. Se estima que hasta 2,8 millones de personas en las zonas afectadas podrían beneficiarse (Chocó, Cali, Pereira, Armenia y Manizales, entre otras).
Refinanciación: el nuevo plazo no puede superar el doble del plazo pendiente del crédito, ni pasar de 20 años en total. Durante el proceso de renegociación (máximo 90 días) no se generan intereses ni mora.
Condiciones adicionales: tasas especiales, esquemas de amortización distintos y condonación de intereses moratorios, según un análisis individual de cada deudor.
Historial crediticio protegido: los créditos refinanciados conservan su calificación original y no se reportarán datos negativos a las centrales de riesgo durante los 12 meses siguientes a la refinanciación.
Nuevos créditos: acceso facilitado, evaluando la capacidad real o potencial de pago con información alternativa sobre ingresos futuros.
Seguros: las aseguradoras deben agilizar las reclamaciones, facilitar el pago de primas y habilitar puntos de atención prioritarios, preferiblemente presenciales.
Cesantías y pensiones voluntarias: retiro ágil de cesantías para vivienda, y redención de fondos de inversión sin sanciones por retiro anticipado.
Vigencia: estas medidas rigen mientras esté vigente el estado de desastre del Decreto 1171 de 2026 (12 meses, prorrogables).
Aplica a créditos hipotecarios, créditos de vehículo y tarjetas de crédito.
Redefinición de plazos y condiciones, con tratamientos especiales en tasas de interés.
Suspensión temporal de cobranza jurídica y prejurídica mientras dure la evaluación.
Periodos de gracia de hasta 12 meses, con la duración exacta definida por cada banco según el nivel de afectación individual.
Cómo acceder: contacta directamente a tu banco por cualquier canal, cuéntale tu situación y pide la evaluación individual. No es un beneficio automático: debes solicitarlo, y las condiciones son distintas en cada banco.
Para sus propios deudores hipotecarios: periodos de gracia y modificación de condiciones del crédito, según evaluación individual.
Seguro de incendio y terremoto del FNA: cobertura del 100% para daños por movimiento telúrico directo, caída de escombros, muros o rocas, y daños de infraestructura ocasionados por el sismo.
Este proceso no lo tienes que llevar solo. Desde ASUL queremos acompañarte brindando:
Una visita técnica a tu inmueble, para evaluar los daños y darte recomendaciones.
Respuestas a tus dudas sobre tu proceso individual, o sobre la reclamación de la póliza de bienes comunes que le corresponde gestionar a la administración de la copropiedad.
Respuestas a tus dudas sobre el estado de tu inmueble, su construcción y el alcance de las garantías aplicables, ahora y después de reparar los daños causados por el sismo.
Atención a cualquier otra necesidad tuya o de tu familia que esté a nuestro alcance y que nos la pidas por este canal.
¿Quieres solicitar una visita técnica o resolver una duda con nuestro equipo? Escríbenos por WhatsApp →
Cuéntanos tu solicitud, pregunta o inquietud sobre Boreal o los trámites relacionados con el sismo. Te responderemos lo antes posible.
BorealContigo es un espacio creado por ASUL para acompañar a la comunidad del conjunto Boreal. © 2026.